

知っ得!!<おしどり贈与ってなに?>
相続対策は、相続人間のトラブル等を防ぐため、親族とよく話し合った上で、事前に準備しておくことが重要です。今回は相続対策の一つである「おしどり贈与」について紹介いたします。
■おしどり贈与とは?
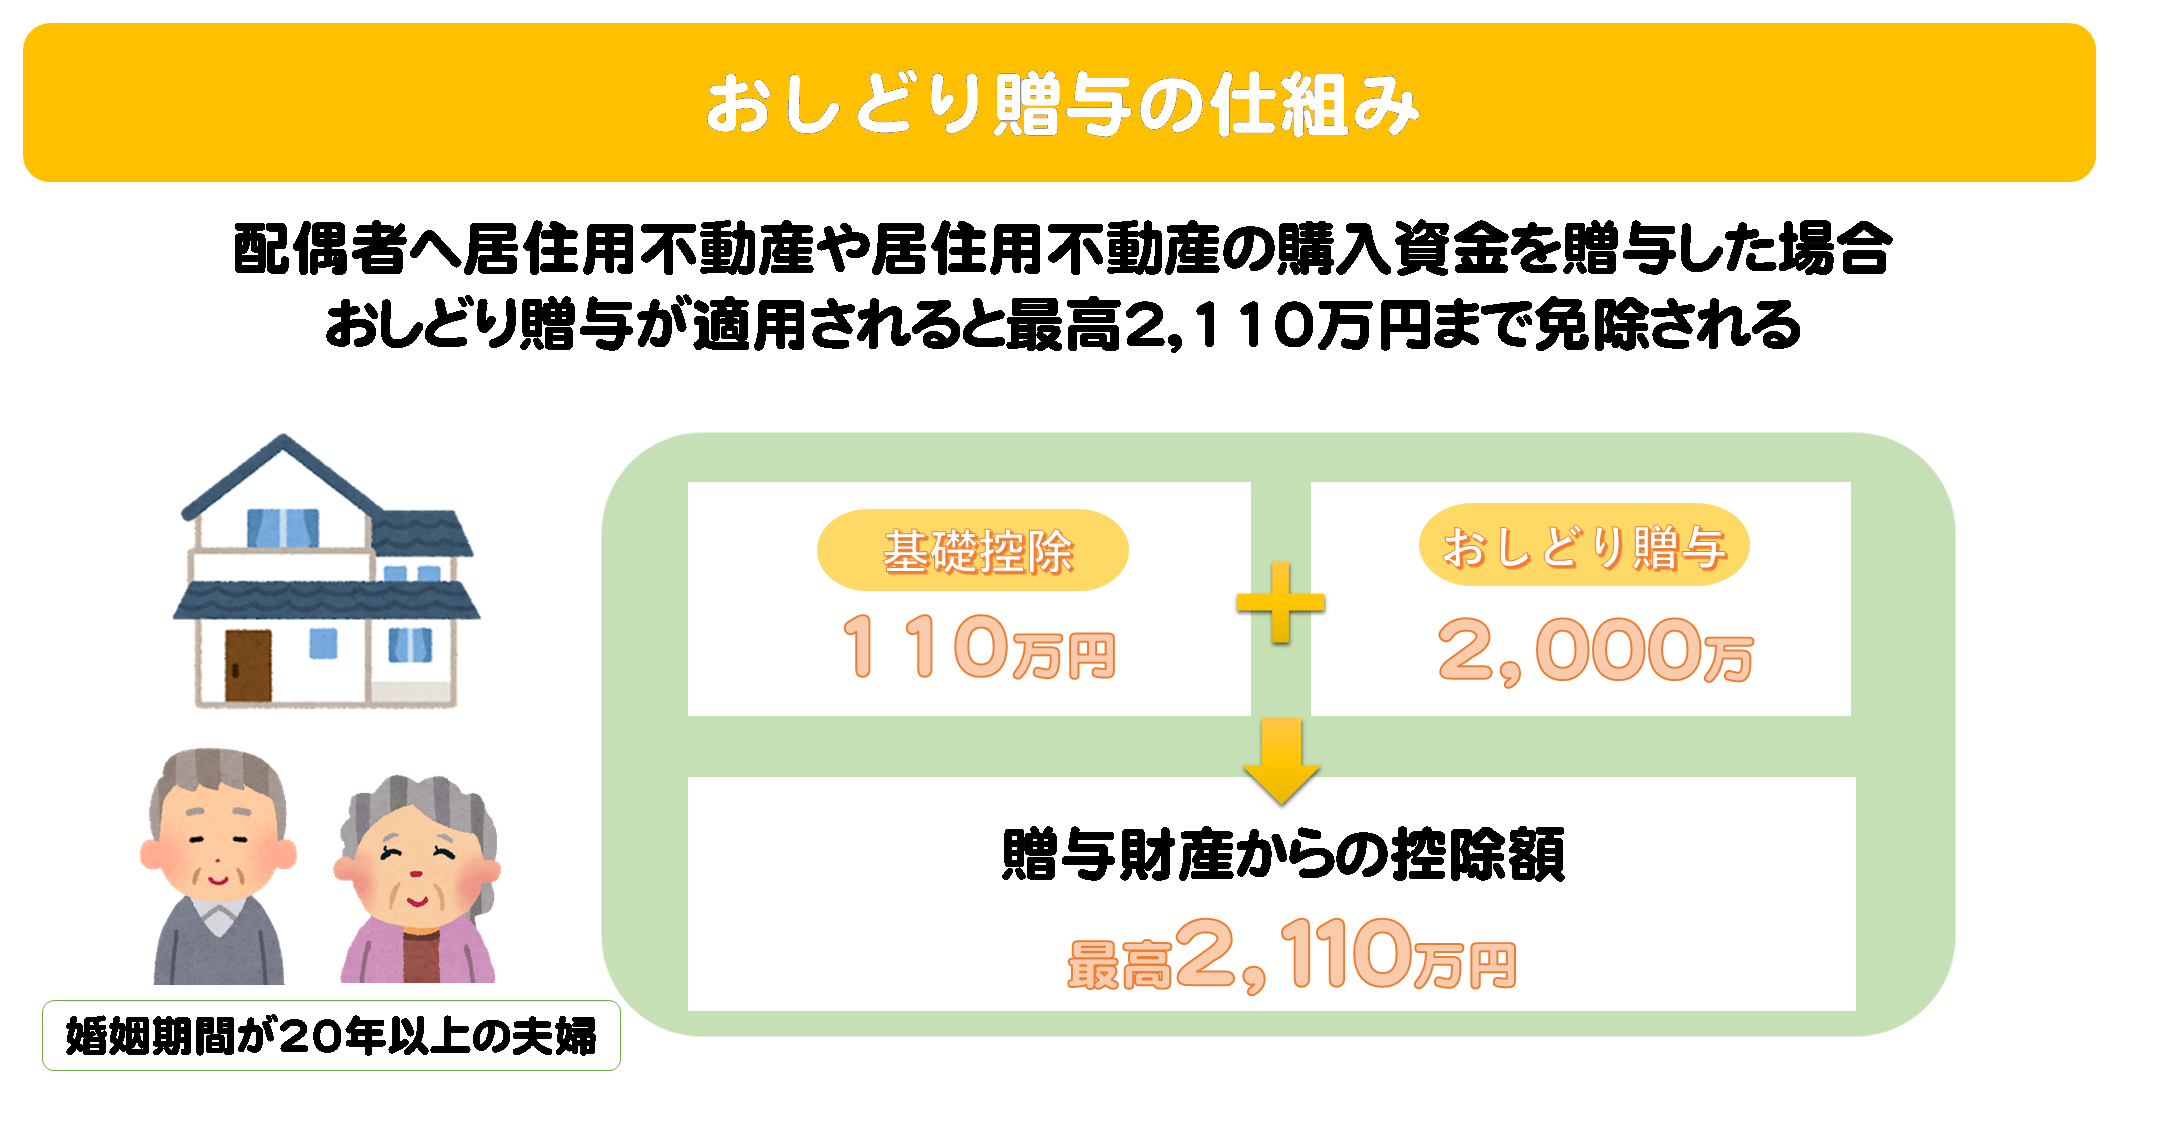
「おしどり贈与」とは、「贈与税の配偶者控除」のことで、配偶者へ居住用不動産(自宅等)を贈与した場合に、2,000万円まで贈与税が非課税になる制度です。居住用不動産そのものだけでなく、その購入資金や建築資金も非課税の対象となります。また、基礎控除額110万円と合わせると、最高で2,110万円まで非課税となります。
■おしどり贈与の適用条件とは?
おしどり贈与を受けるためには、以下の3つの条件を満たす必要があります。
①婚姻期間が20年以上であること
→この「20年以上の婚姻期間」というのは内縁関係及び事実婚の期間を含むことは出来ません。
②贈与財産は、居住用不動産又は、居住用不動産の取得資金のいずれかであること
→「居住用不動産」というのはいわゆる自宅のことで、所有権だけではなく借地権も対象となります。
③居住用不動産を居住し、その後も引き続き居住する見込であること
→贈与を受けた年の翌年3月15日までに、贈与された居住用不動産または贈与を受けて取得した居住用不動産に居住し、その後も居住する見込みがなければなりません。
■おしどり贈与のメリット
①相続税の対策になる
→夫婦の財産に大きく偏りがある場合、対策をせずにいると、万が一亡くなった時に残された配偶者にかかる相続税の負担が大きくなってしまいます。
おしどり贈与では最高2,110万円まで控除できますので、相続税の対策になります。
②相続開始前7年以内の生前贈与加算が不要
→生前贈与加算とは、亡くなった方から受けた贈与(相続開始前7年以内に贈与された分)を相続財産に加算する制度ですが、おしどり贈与は加算しません。つまり、一般的な贈与よりも相続税が少なくなる効果があります。
③残された配偶者が自宅に住み続けることができる
→おしどり贈与で、配偶者に自宅の権利を移転しておくことで、相続発生後に他の相続人に「この自宅には、自分が住んでいる」と主張することが出来ます。
■まとめ
下記のケースに当てはまる人は、メリットとデメリットを十分理解した上で、検討しましょう。
・資産の少ない配偶者に、すぐにまとまった財産を渡したい
・配偶者への贈与で、相続税の金額を減らしたい
・配偶者に住まいを残したい
「おしどり贈与」は最高2,110万円もの贈与が非課税となる非常に大きな特例ですが、財産の額によっては損をしてしまうケースもあります。また、他の家族からの理解を得るために、夫婦間の話し合いだけではなく、家族で話し合いをしておきましょう。
ただし、細かな条件も多く専門的な分野となるため、自分に適した制度なのか、また利用できるのかを、まずは専門家である税理士に相談するとよいでしょう。